火災保険の更新案内を見たら、以前より高くなっている・・・最近、修繕費も上がっているのに火災保険まで高くなるの?
賃貸物件を所有するオーナー様にとって、気になるニュースではないでしょうか。
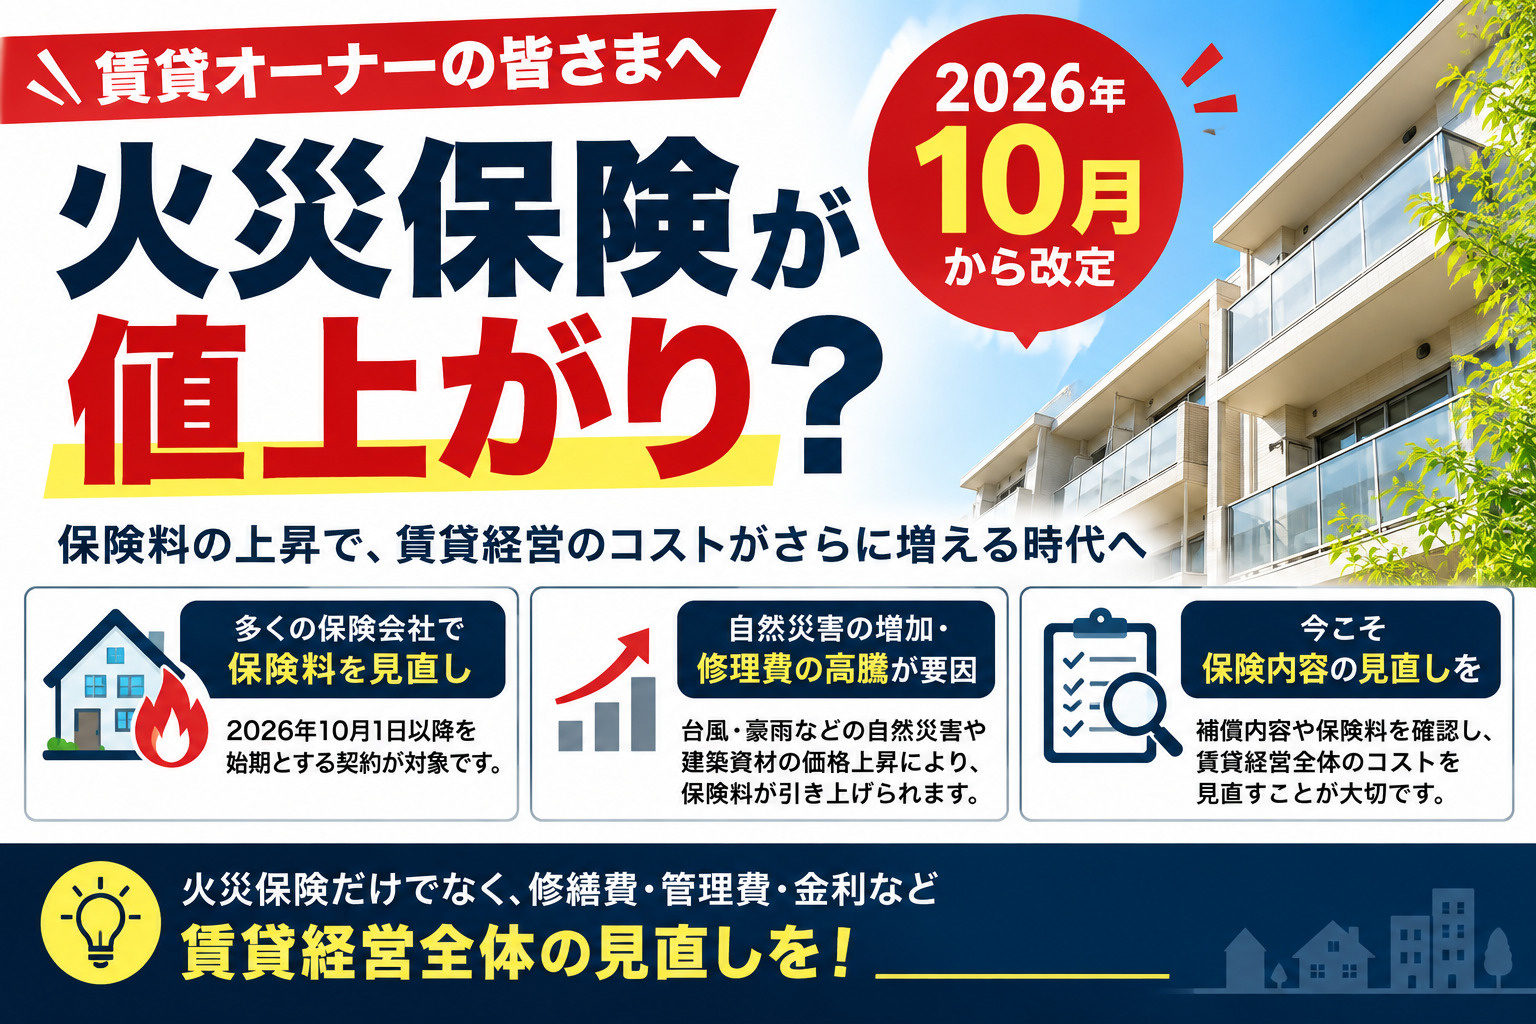
2026年10月から、複数の損害保険会社で火災保険の商品・保険料改定が予定されています。
ただし、すべての火災保険が一律で同じ割合だけ値上がりするわけではありません。建物の所在地、構造、築年数、補償内容、契約する保険会社などによって影響は異なります。
今回は、2026年10月の火災保険改定と、これから賃貸オーナーが考えておきたい賃貸経営のコスト対策について解説します。
2026年10月から火災保険は値上がりする?
結論からいうと、2026年10月1日以降を保険始期日とする契約について、火災保険料を見直す保険会社があります。
例えば損保ジャパンでは、2026年10月の火災保険改定を発表しています。
報道では、個人向け火災保険について平均約3%の引き上げとされており、一戸建てでは条件によって最大1割程度上昇するケースがある一方、マンションでは逆に保険料が下がるケースもあるとされています。
また、東京海上日動やソニー損保なども2026年10月以降の契約について商品改定を案内しています。
つまり、「2026年10月から火災保険が一律○%値上がりする」という単純な話ではありません。
自分が所有している賃貸物件がどの程度影響を受けるのかについては、更新時の見積書などで個別に確認することが重要です。
なぜ火災保険料が上がるの?
火災保険料を取り巻く環境が厳しくなっている背景には、いくつかの理由があります。
代表的なのが、
・台風や豪雨などの自然災害
・住宅の老朽化
・建築資材価格の上昇
・人件費の上昇
・修理費・工事費の高騰
などです。
特に賃貸管理の現場でも、数年前と比較すると、同じような修理でも工事代金が高くなったと感じるケースが増えています。
例えば給湯器、エアコン、外壁、屋根、給排水設備など、建物を維持するために必要な工事費そのものが上昇しています。
修理費が高くなれば、事故発生時に保険会社が支払う保険金にも影響します。
こうした環境の変化が火災保険料の見直しにもつながっています。
賃貸オーナーにとって本当に怖いのは「火災保険だけ」ではない
今回の火災保険改定を見て、「年間数万円程度なら仕方ない」と思われる方もいるかもしれません。
しかし、賃貸経営では火災保険だけを見てはいけません。
現在は、火災保険料の上昇だけではなく、修繕費の上昇,設備交換費用の上昇,人件費・管理コストの上昇
借入金利の上昇など、さまざまな経費が増加する可能性があります。
例えば年間家賃収入が600万円だったとしても、以前の年間経費が150万円なら手残りは450万円。
ところが経費が200万円になれば、家賃収入が変わっていなくても手残りは400万円になります。
つまり、「家賃収入が減っていない=賃貸経営が順調」とは限らないということです。
これからの賃貸経営では、売上だけでなく「最終的にいくら手元に残っているか」を見ることがますます重要になります。
火災保険の更新時に確認したいポイント
2026年10月以降に火災保険の更新を迎えるオーナー様は、単純に前年の契約をそのまま更新するのではなく、一度内容を確認してみることをおすすめします。
① 保険料はいくら変わったのか
まず確認したいのが現在の契約との比較です。
「年間保険料がいくらからいくらになったのか」
金額だけでなく、補償内容も合わせて比較しましょう。
② 補償内容は適正か
火災保険という名称ですが、実際には火災以外にもさまざまな事故を補償する商品があります。
例えば、
・火災
・落雷
・風災
・水災
・水濡れ
・破損・汚損
などです。
どこまで補償されるかは契約によって異なります。
保険料を下げるためだけに必要な補償まで外してしまうと、事故が発生したときに大きな自己負担が発生する可能性があります。
③ 自己負担額を確認する
保険事故が発生した場合に、オーナー様が負担する自己負担額についても確認しておきましょう。
「火災保険に入っているから修理代は全部保険で出る」
とは限りません。
補償対象となる事故なのか、自己負担はいくらなのかを事前に把握しておくことが大切です。
築年数が古い賃貸物件は特に注意
築20年、30年と経過した賃貸物件では、設備や建物の劣化によるトラブルが増えてきます。
例えば、
・給排水設備からの漏水
・台風による屋根や外壁の損傷
・強風による設備の破損
・落雷による設備故障
などです。
ここで注意したいのが、
経年劣化による故障と、突発的な事故による損害は別物
ということです。
単純に「古くなって壊れた」という場合、火災保険の補償対象にならないことがあります。
そのため事故が発生した場合には、
被害箇所の写真を撮影する
事故発生時の状況を記録する
いつ発生したのか確認する
修理前に保険会社・代理店へ相談する
といった対応も重要になります。
保険料を安くするだけでは賃貸経営は改善しない
今回の火災保険改定をきっかけに、
「もっと安い火災保険を探そう」
と考えること自体は悪いことではありません。
しかし、賃貸経営全体で考えると、それだけでは十分ではありません。
例えば年間3万円の保険料を削減できたとしても、
原状回復工事が年間20万円高い。
設備交換費用が年間30万円高い。
管理費用が年間40万円高い。
となっていれば、そちらを見直した方が賃貸経営への効果は大きくなります。
だからこそ、火災保険だけを見るのではなく、賃貸経営全体の支出を確認することが重要です。
サブリース契約中のオーナー様も一度収支確認を
特に一度確認していただきたいのが、サブリース契約中のオーナー様です。
サブリースには、「空室があっても一定の賃料が入る」という大きなメリットがあります。
一方で、実際の入居家賃とオーナー様への支払賃料との差額に加えて、修繕工事費、
設備交換費、その他の費用などを含めて考える必要があります。
火災保険、修繕費、設備代、金利など賃貸経営を取り巻くコストが上昇する中では、
「毎月いくら家賃が入っているか」だけではなく、「年間で最終的にいくら残っているか」
を確認することが非常に重要です。
サブリースだから安心。大手管理会社だから安心。
長年お願いしている管理会社だからそのままで大丈夫。
ではなく、一度数字で比較してみることをおすすめします。
2026年は「賃貸経営の健康診断」をするタイミング
今回の火災保険改定は、賃貸経営を見直す一つのきっかけになると思います。
確認するポイントは火災保険だけではありません。
現在の家賃設定は適正か
管理手数料は適正か
修繕工事費は適正か
空室期間は長くなっていないか
サブリースと一般管理ではどちらが手残りが多いか
不要な支出が発生していないか
こうした項目を一度整理してみることで、年間数万円ではなく、数十万円単位で収支改善につながる可能性もあります。
まとめ|火災保険の値上がりを「賃貸経営見直し」のきっかけに
2026年10月から、複数の保険会社で火災保険の商品・保険料改定が予定されています。
ただし、すべての契約が一律で同じ割合だけ値上がりするわけではありません。
所在地、建物構造、築年数、補償内容、保険会社などによって影響は異なります。
大切なのは、
「火災保険が高くなった」という部分だけを見るのではなく、賃貸経営全体の支出がどれくらい増えているのかを把握することです。
火災保険、修繕費、設備費、管理費、ローン金利。
一つひとつは小さな上昇でも、合計するとオーナー様の手取り収入に大きな影響を与える可能性があります。
播磨不動産では、現在の管理内容や修繕費、サブリース契約などを含めた賃貸経営全体の見直しについてもご相談いただけます。
「現在の管理費用は適正?」
「修繕費が高い気がする」
「サブリースから一般管理に変更すると収支はどう変わる?」
「今の管理会社のままでいいのか一度比較してみたい」
といったご相談もお気軽にお問い合わせください。
診断のみのご利用も歓迎しております。